직장인이라면 누구나 기다리는 퇴직금이지만, 세금을 떼고 나면 생각보다 적은 금액에 실망하기 쉽습니다. 💡 하지만 퇴직금을 IRP 계좌로 옮기고 연금 형태로 받으면 퇴직소득세를 무려 30%나 줄일 수 있다는 사실, 알고 계셨나요? 오늘은 소중한 내 돈을 지키는 가장 확실한 절세 방법을 알려드릴게요.
퇴직금, 왜 반드시 IRP로 받아야 할까요?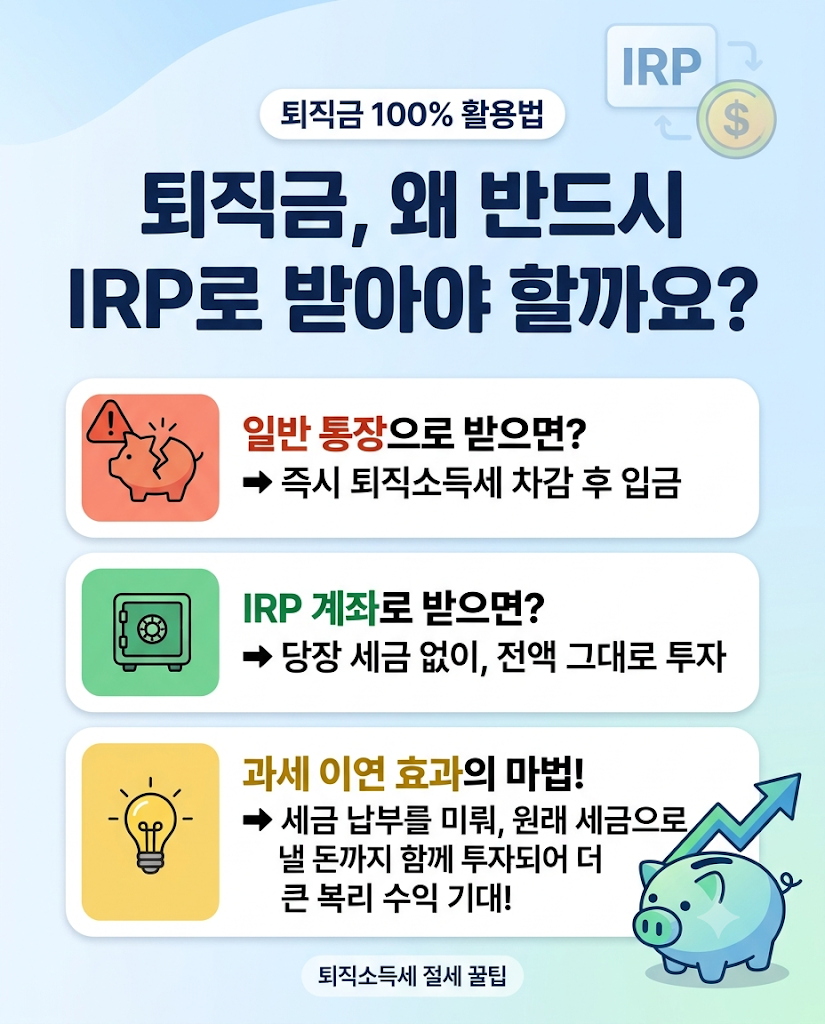
퇴직금을 일반 급여 통장으로 한 번에 받으면 그 즉시 퇴직소득세를 떼고 입금됩니다. 하지만 IRP 계좌로 이체받으면 당장 세금을 내지 않고 전액을 그대로 굴릴 수 있습니다. ✨
💡 과세 이연 효과의 마법
세금을 나중에 내도록 미뤄주기 때문에, 원래 세금으로 냈어야 할 금액까지 함께 투자되어 더 큰 복리 수익을 기대할 수 있는 엄청난 혜택입니다.
퇴직소득세 30% 절세의 비밀, 연금 수령
IRP 계좌에 보관한 퇴직금은 만 55세가 넘으면 연금 형태로 나누어 받을 수 있습니다. 바로 이때 국가에서 세금을 깎아주는 파격적인 혜택이 적용됩니다. 🍯
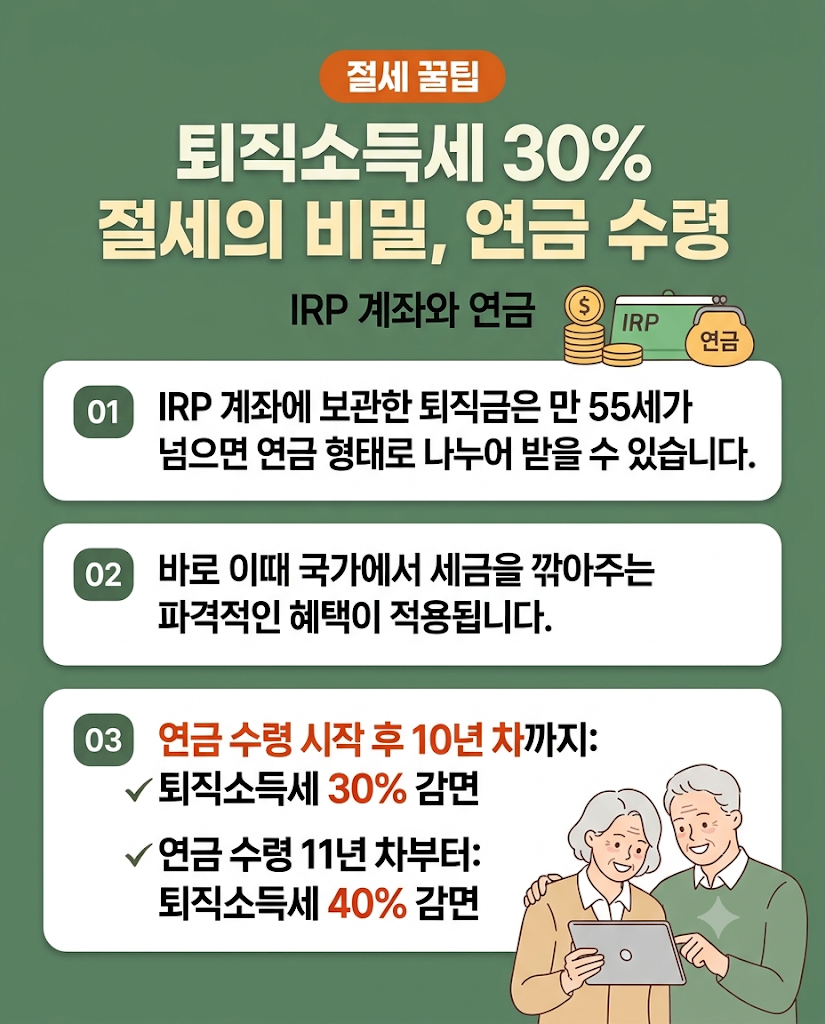
✓ 연금 수령 시작 후 10년 차까지: 퇴직소득세 30% 감면
✓ 연금 수령 11년 차부터: 퇴직소득세 40% 감면
일시금 수령 vs 연금 수령 세금 비교
만약 여러분이 내야 할 퇴직소득세가 1천만 원이라고 가정해 보겠습니다. 수령 방식에 따라 내 주머니에 남는 실수령액이 얼마나 달라질까요?
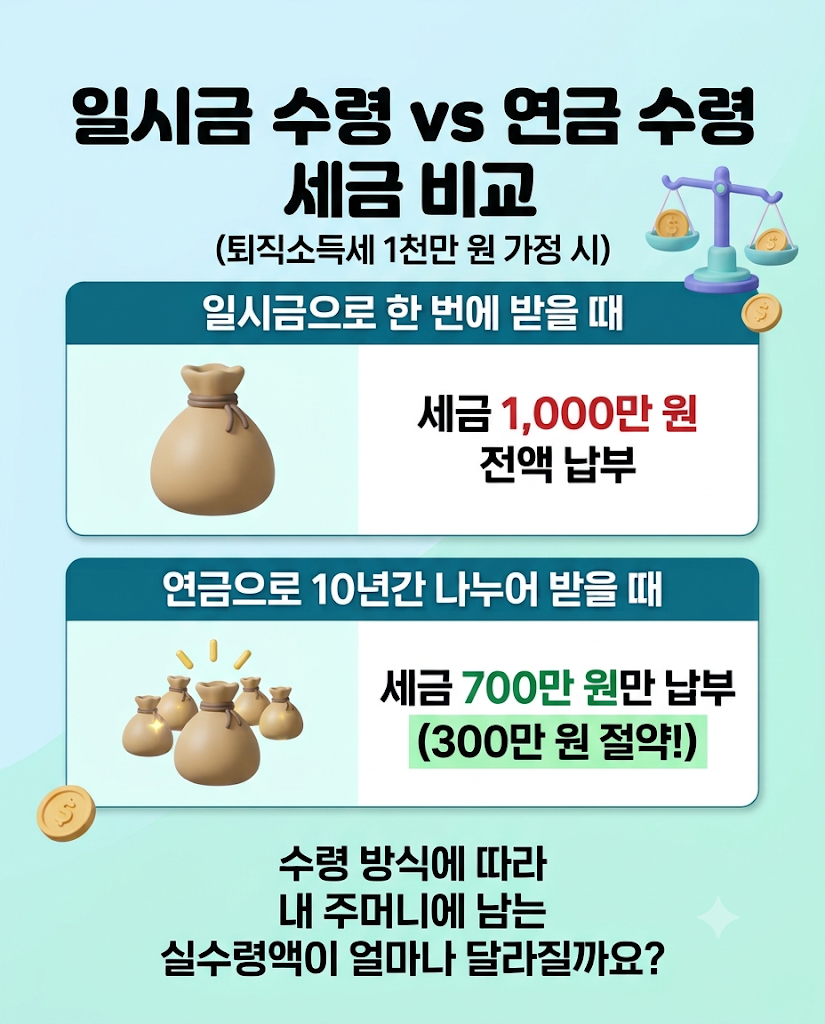
일시금으로 한 번에 받을 때: 세금 1,000만 원 전액 납부
연금으로 10년간 나누어 받을 때: 세금 700만 원만 납부 (300만 원 절약!)
자주 묻는 IRP 퇴직금 질문들
IRP 계좌가 좋다는 건 알지만 막상 가입하려니 궁금한 점이 많으실 텐데요. 가장 많이 물어보시는 질문을 정리해 보았습니다. 📌
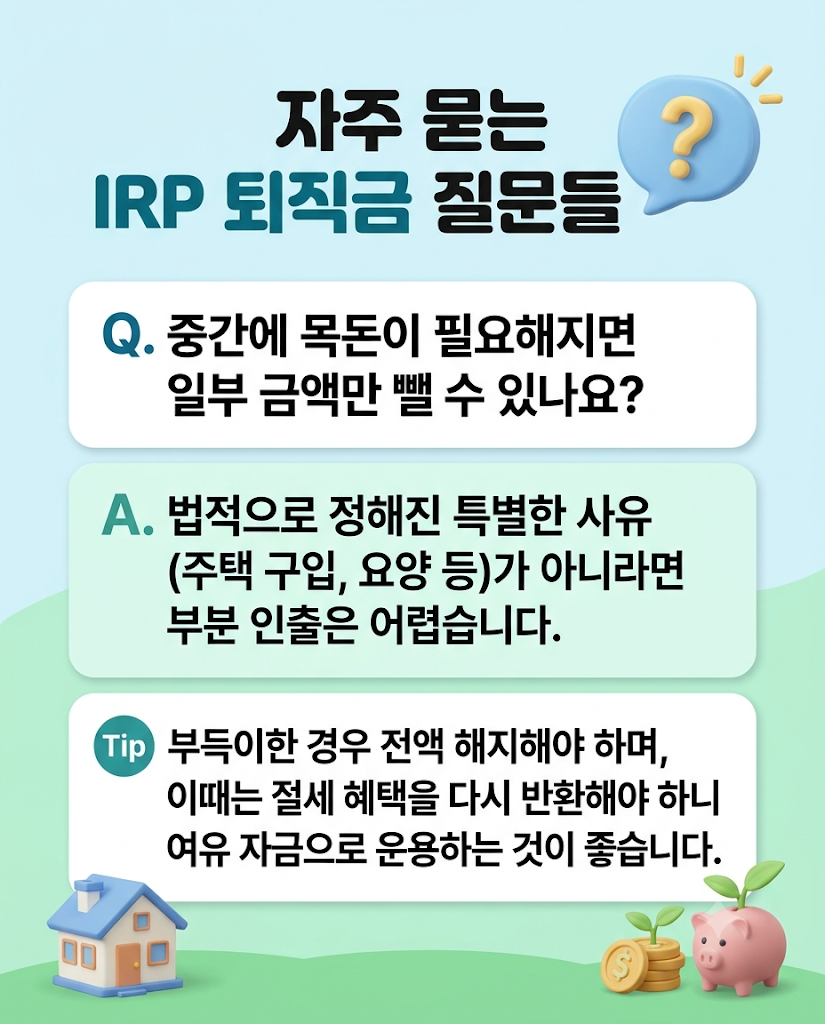
Q. 중간에 목돈이 필요해지면 일부 금액만 뺄 수 있나요?
A. IRP 계좌는 법적으로 정해진 특별한 사유(주택 구입, 요양 등)가 아니라면 부분 인출이 어렵습니다. 부득이한 경우 전액 해지를 해야 하며, 이때는 절세 받았던 세금을 다시 토해내야 하니 여유 자금으로 운용하시는 것이 좋습니다.
퇴직금은 은퇴 후 제2의 인생을 위한 가장 든든한 버팀목입니다. IRP 계좌를 똑똑하게 활용해서 세금은 줄이고 노후 자금은 더 넉넉하게 관리해 보시길 응원합니다! 😊